2019 az igazi változások éve lesz: a digitális transzformáció végigsöpör a világon
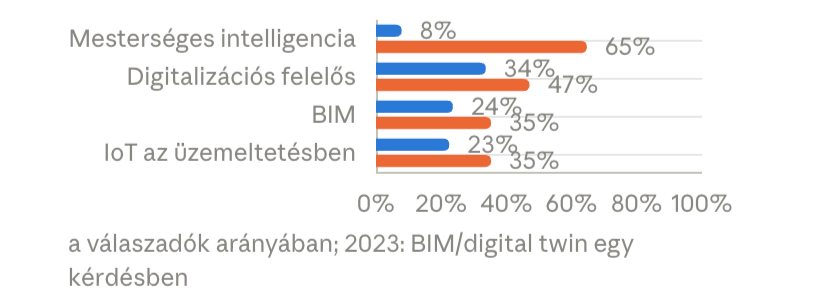
2023 és 2025 között a magyar ingatlanpiac digitalizációjában egy dolog változott látványosan: a mesterséges intelligencia a 2023-as 8%-ról 65%-ra ugrott a válaszadók körében. A szerkezeti probléma viszont maradt: az eszközök gyorsabban terjednek, mint az adatból hozott döntés, és a szervezeti gazda még mindig a cégek felénél hiányzik.
A 2025-ös hullám 90 válaszon alapul (2023: 91), ezért a százalékok inkább irányt mutatnak, mintsem pontos piaci méretét.
- Az AI betört, de szűk sávban. 65% használ AI-t legalább egy területen, de a négy vizsgált területből csak egynél többségi a használat. A következő bevezetések között is az AI vezet.
- Egyre több cégnél van gazdája a digitalizációnak. A kijelölt felelőssel rendelkezők aránya 34%-ról 47%-ra nőtt. Digitális transzformációs stratégiája viszont csak minden harmadik cégnek van.
- A felelős a legfontosabb különbség – mindkét évben. 2023-ban a felelőssel rendelkező cégek hangulatindexe 0,7 ponttal, 2025-ben az érettségi pontszámuk 1,7 ponttal magasabb.
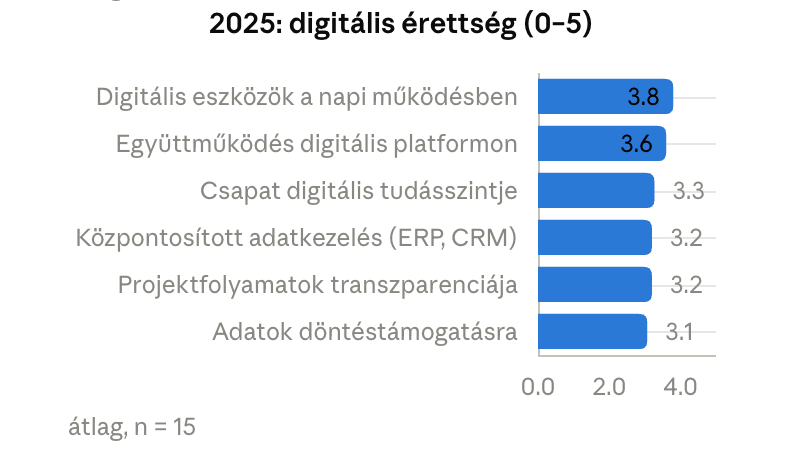
- Eszköz van, adatalapú döntés kevésbé. 2025-ben a digitális eszközhasználat a legmagasabb (3,8/5), az adatok döntéstámogatásra használása a legalacsonyabb (3,1/5). 2023-ban ugyanez a minta volt: 67% Excel-riportokból irányított.
- Az FM-cégek és a nagyvállalatok lemaradnak – mindkét évben. A 21–50 fős cégek a legfelkészültebbek, a 100 fő felettiek és az FM-szolgáltatók az átlag alatt vannak.
- Az ESG-digitalizáció nem indult el. 2023-ban az ESG-mérés volt a leggyengébb mutató (5,3/10); 2025-ben a válaszadók 20%-a használ szoftvert ESG-jelentéshez.
Módszertan és minta
A két hullám két különböző kérdőívvel készült, ezért csak a tartalmilag egyező kérdések hasonlíthatók össze közvetlenül.
Digitális érettség: 2023 vs 2025
A két kérdőív más skálán mért, de ugyanazt a mintát mutatja: a cégek a szándékot és az eszközhasználatot ítélik a legjobbnak, az adatból hozott döntést és a hatásokat (ESG, tehetségvonzás) a leggyengébbnek.
2023: nagy szándék, közepes felkészültség. A prioritás (7,8) és a felkészültség (6,7) között 1,1 pontos rés volt. A válaszadók 63%-a legalább 8 pontos prioritásnak tartotta a digitalizációt, de csak 22% érezte magát 9–10 pontosan felkészültnek. Az innovativitás és a felkészültség szorosan együtt mozgott (r = 0,77).
2025: eszköz előbb, döntés utána. A legmagasabb pontszám a napi digitális eszközhasználaté, a legalacsonyabb az adatok döntéstámogatásra használásáé. A hat kérdés nagyon erősen együtt mozog (r = 0,63–0,88): a cégek vagy mindenben előrébb tartanak, vagy mindenben hátrébb. A digitalizáció tehát csomagban jár, nem egy-egy eszköz bevezetésével.
A két 2025-ös, régi kérdőíves válasz mindkét esetben 8,3-as hangulatindex-átlagot adott (2023-as átlag: 6,5), 10/10-es innovativitással. Ez illeszkedik a képbe, hogy 2025-ben inkább a digitálisan aktívabb cégek válaszoltak.
Az összevetés korlátai: a 2023-as 6,7/10-es felkészültség és a 2025-ös 3,4/5-ös átlag nagyjából azonos szintet jelez (mindkettő a skála maximumának 67%-a), de a kérdések eltérő megfogalmazása miatt ebből nem lehet sem javulást, sem romlást kiolvasni.
Szervezet: ki viszi a digitalizációt?
A cégek digitális érettségét mindkét évben leginkább az határozza meg, van-e a témának kijelölt gazdája. Ez ritka ilyen világos és két független mintán is megismétlődő összefüggés.
|
Mutató |
2023 |
2025 |
|
Van kijelölt digitalizációs felelős / dedikált transzformációs ember |
34% |
47% |
|
Van belső fejlesztői IT-kapacitás |
47% |
56% |
|
Van digitális transzformációs stratégia |
10% |
33% |
|
Érettségi index felelőssel / felelős nélkül |
7/10, 6,3/10 |
7,6/10 vs 6,7/10 |
2023. A felelőssel rendelkező cégek innovatívabbnak (7,3 vs 5,9) és ESG-ben tudatosabbnak (6,0 vs 4,9) ítélték magukat. A felelős és a belső IT általában együtt járt: a felelőssel rendelkező 30 cégből 23-nak volt belső fejlesztője is. Felelős szinte csak 20 fő felett jelent meg: az 1–5 fős cégek 10%-ánál, a 21–50 fősek 55%-ánál volt.
2025. A dedikált emberrel rendelkező cégek átlagos érettsége 7,6/10, a nélküle működő cégek ennél jóval kisebb. A stratégiával rendelkező cégeknek van dedikált embere is; fordítva nem igaz.
Mit jelent a digitalizáció a cégeknek? (2023) 96% a hatékonysággal, 60% az innovációval, 43% a monitoringgal azonosította; a változással csak 10%, a tanulással 11%. A piac költség- és időmegtakarító eszközt lát benne, nem szervezeti átalakulást – ez magyarázza, miért marad el a felelős és a stratégia a szoftvervásárlás mögött.
Szoftverek és rendszerek
A horizontális irodai eszközök (e-számla, felhős dokumentumtár, Teams) már 2023-ban beálltak. A vállalatirányítási és ingatlan-specifikus rendszerek viszont a cégek felénél vagy többségénél hiányoztak – és 2025-ben a központi adatkezelés továbbra is megosztja a piacot.
2023: rendszerhasználat
|
Rendszer |
Használja |
6 hónapon belül tervezi |
Nem használja |
Nem releváns |
|
CRM |
51% |
7% |
33% |
4% |
|
Projekt-/feladatkezelő |
49% |
8% |
22% (+17% Excel/füzet) |
2% |
|
ERP |
46% |
11% |
30% |
6% |
|
FM rendszer |
30% |
7% |
37% |
24% |
|
Property Management rendszer |
22% |
4% |
49% |
24% |
Az „Egyéb” mezőben megnevezett szoftvereket használatként számoltam. A Property Management rendszert használók szinte mind saját fejlesztést jelöltek; FM-oldalon az APFM és az ArchiFM a legtöbbször említett. 7% nem tudta, mi az ERP.
Az alapinfrastruktúra ezzel szemben szinte teljes: 89% befogad és ki is állít e-számlát, 84% használ dokumentumtárhelyet, 76% Microsoft Teamset, 48% elektronikus aláírást. A Facebook Messenger (27%) és a Skype (20%) még mindig napi munkaeszköz volt.
2025: központi adatkezelés és szoftverstratégia
- Központosított adatkezelés (ERP, CRM): átlag 6,4/10 – a piac két táborra oszlik, a közép hiányzik.
- Digitális együttműködés (Teams, BIM360): 7,2/10, a második legjobb mutató;
- Szoftvermodell: főleg dobozos, vagy vegyes, kisebb részben testreszabott, saját fejlesztésű megoldást használnak.
Értelmezés. A 2023-as „6 hónapon belül tervezzük” válaszok (ERP 11%, CRM 7%) alapján 2025-re mindkét rendszer lefedettségének nőnie kellett volna. A 2025-ös adat ezt nem cáfolja, de nem is igazolja: a mért szint (6,4/10) azt mutatja, hogy a központi adatkezelés továbbra is a cégek felénél hiányos.
Technológiák, AI és adatalapú döntéshozatal
Az AI két év alatt peremtechnológiából a leggyakoribb újgenerációs eszközzé vált, a BIM és az IoT lassabban, de szintén nőtt. A 2025-ös minta összetétele miatt a növekedés mértéke inkább felső becslés, az iránya viszont egyértelmű.
Mesterséges intelligencia
- Terjedés. 2023 elején, a ChatGPT-hullám előtt 8% használt AI-t; 2025 tavaszán 65%.
- Összefüggés az érettséggel. Az AI-t használó cégek átlagos érettsége 8,4/10, a nem használó cégeké 4,2/10. Az AI nem a lemaradtak felzárkózási eszköze, hanem az amúgy is érett cégek következő lépése – a digitális szakadék ezzel inkább nő.
- Következő lépés. A tervezett technológiák között is az AI vezet.
Épületoldali technológiák
2023-ban a legelterjedtebb a BMS (44%) és az energiamenedzsment (33%) volt, az AR/VR (10%) és az AI (8%) a legritkább; 16% egyiket sem használta. 2025-ben az IoT-t a válaszadók harmada használja az üzemeltetésben, egy másik harmad szerint nem releváns számukra. A BIM-mel dolgozó cégek érettsége 8,1/10, a BIM nélkülieké 5,6/10
Adatból döntés
Ez a legkevésbé fejlődő terület. 2023-ban 67% havi/negyedéves Excel-kimutatásokból követte a működést (54% kizárólag abból), valós idejű dashboardot 24% használt. 2025-ben az „adatok döntéstámogatásra” a leggyengébb érettségi mutató (6,2/10). Az FM-oldalon 2023-ban a cégek 93%-a használt BMS-t, de egyikük sem jelölt adatelemzést – az adat keletkezik, de nem lesz belőle döntés.
ESG
2023-ban az ESG-mérés volt a leggyengébb hangulatindex-mutató (5,3/10), a mikrocégek 60%-a 4 pont alatt. 2025-ben még mindig nem javult, nem igen használnak szoftvert ESG-jelentéshez, kisebb része tervezi. A CSRD és a finanszírozói elvárások ellátási láncon keresztüli hatása miatt ez a következő két év egyik legnagyobb kikerülhetetlen feladata.
Szegmensek: cégméret és tevékenység
Két mintázat mindkét évben megismétlődik: a 21–50 fős cégek a legfelkészültebbek, a 100 fő felettiek és az FM-szolgáltatók pedig az átlag alatt vannak. A 2025-ös alcsoportok 1–5 cégből állnak, ezért önmagukban nem, csak a 2023-as eredmények megerősítéseként érdemes olvasni őket.
A nagyvállalati paradoxon. A 100 fő feletti cégeknél van a legtöbb erőforrás, mégis mindkét évben az átlag alatt teljesítenek. 2023-ban felüknél nem volt digitalizációs felelős, innovativitásuk (6,1) és home office támogatásuk (5,6) az átlag alatti volt. A valószínű ok a szervezeti komplexitás: több rendszer, több döntéshozó, nehezebb integráció.
A 20 fős küszöb. 20 fő alatt ritka a felelős és a technológia; felette mindkettő ugrásszerűen nő. A 21–50 fős cégek már elég nagyok a dedikált felelőshez, de még elég kicsik a gyors döntéshez.
Az üzemeltetői oldal lemaradása a legfontosabb szegmensüzenet. Az FM-cégek 2023-ban és 2025-ben is az alsó harmadban vannak. 2025-ben az az FM cégek fele már használ AI-t és IoT-t. Paradox módon ők ülnének a legtöbb épületadaton (BMS 93% 2023-ban), és az üzemeltetés a digitalizáció egyik legjobban mérhető megtérülésű területe. Az AM-ek (2023) a legkritikusabbak magukkal szemben (8,4/10 innovativitás), pedig a portfóliószintű döntések náluk születnek.
A tervezők és tanácsadók vezetnek mindkét évben: szoftverintenzív, tudásalapú munkát végeznek, a BIM (tervezők) és az adatelemzés (tanácsadók, 2023-ban 58%) a napi munka része.
Következtetések és ajánlások
A magyar ingatlanpiac nem digitálisan elmaradott, hanem kettészakadóban van. A felelőssel, stratégiával és központi adatkezeléssel rendelkező cégek az AI-t is gyorsan beépítik, a többiek eszközöket vásárolnak, de az adatból nem lesz döntés. 2023 és 2025 között a technológia változott, a szervezeti minta nem.
Ingatlancégeknek (FM, PM, AM, fejlesztők)
- Adjanak gazdát a digitalizációnak. Két független mintában is ez a legfontosabb különbség az érett és a lemaradt cégek között, és nem igényel szoftvervásárlást. A felelős ne az IT-vezető legyen, hanem az üzleti működést ismerő ember.
- Előbb stratégia, aztán eszköz. 2025-ben a cégek kétharmadának nincs digitális transzformációs stratégiája. Enélkül az új AI-eszközök ugyanúgy szigetügyek maradnak, mint a 2023-as Excel-riportok.
- Az AI-kísérletekből legyen folyamat. A cégek többsége egy-két területen használ AI-t. A következő lépés nem újabb eszköz, hanem 2-3 mérhető folyamat (pl. hibabejelentés, bérlői kommunikáció, riportkészítés) átalakítása.
- FM és AM: a meglévő adatot kell döntéssé alakítani. A BMS-, energia- és karbantartási adat ott van; a hiányzó lánc az integráció és a dashboard, nem újabb szenzor.
- ESG-adatgyűjtés most. A bérlők, befektetők és bankok egyre inkább elvárják. Aki 2026–2027-ben kezdi el, az már kényszerből, drágábban teszi.
- Nagyvállalatok: integráció, nem újabb rendszer. A 100 fő feletti cégek lemaradása nem eszközhiány, hanem komplexitás. A saját fejlesztésű PM- és FM-rendszerek fenntartási költségét érdemes összevetni a piaci megoldásokéval.
Proptech cégeknek
- Hatékonyságot érdemes eladni, nem innovációt. A piac 96%-a a hatékonysághoz köti a digitalizációt, csak 10% a változáshoz.
- A célcsoport a 20 fő feletti, felelőssel rendelkező cég. Itt van döntéshozó és befogadóképesség. 20 fő alatt a tulajdonos dönt, ez más (rövidebb, árférzékenyebb) értékesítést igényel.
- Az FM-szegmens a legnagyobb kiaknázatlan piac. Sok adat, alacsony érettség, mérhető megtérülés – de az FM-cégek többsége még nem lát digitális felelőst és stratégiát, ezért az értékesítés inkább tanácsadásból indul, mint demóból.
- Az AI-t integrált funkcióként érdemes kínálni, nem külön termékként. A cégek már kísérleteznek vele; amire nincs megoldásuk, az a meglévő rendszereikbe épülő AI.
- Az ismertség a szűk keresztmetszet. 2023-ban minden negyedik válaszadó egyetlen hazai proptech céget sem tudott megnevezni. A közösségi jelenlét és a referenciák többet érnek, mint a hirdetés.