Ingatlanpiaci digitális érettség 2023–2025 – összehasonlító elemzés
A magyar ingatlanpiac 2023-ban fontosnak tartotta a digitalizációt, de nem volt rá felkészülve: a prioritás átlaga 7,8/10, a saját felkészültségé csak 6,7/10. A rés oka nem a szándék, hanem a gazdátlanság és az ingatlan-specifikus rendszerek hiánya.
- Szándék–képesség rés. A válaszadók 95%-a legalább közepes prioritásnak tartja a digitalizációt, de csak 22% érzi magát igazán felkészültnek (9–10 pont), miközben 64% legalább 8 pontos prioritásnak tartja.
- Nincs gazdája. A cégek kétharmadánál (66%) nincs kijelölt digitalizációs felelős. Ahol van, ott mind a nyolc hangulatindex-mutató jobb (átlag 7,0 vs 6,3).
- Az alapok megvannak, a szakmai rendszerek nem. E-számlázás 87%, dokumentumtárhely 85%, Microsoft Teams 77%. Property Management rendszert viszont csak 22%, FM rendszert 31% használ.
- Excelből irányítanak. A cégek 68%-a havi/negyedéves Excel-kimutatásokból követi a működést, 54% kizárólag abból; valós idejű dashboardot 24% használ.
- A digitalizáció = hatékonyság. 96% a hatékonysággal azonosítja, 10% a változással, 11% a tanulással. A piac eszközt lát benne, nem átalakulást.
- ESG a leggyengébb pont. Az ESG-mérés átlaga 5,3/10, a válaszadók 34%-a 4 vagy kevesebb pontot adott.
Módszertan és minta
A felmérés 91 teljes kitöltésen alapul, ingatlanpiaci felső és középvezetői között végeztük el online mintavételezéssel.
|
Szempont |
Megoszlás |
|---|---|
|
Fő tevékenység |
Tanácsadó 20 · Fejlesztő/beruházó 20 · FM 16 · Kivitelező 8 · PM 6 · AM 6 · Tervező 7 · egyéb (proptech, értékbecslő, közvetítő stb.) 7 |
|
Cégméret (fő) |
1–20: 26 · 21–50: 22 · 51–100: 16 · 100 felett: 27 |
|
Piaci szegmens (több is jelölhető) |
Iroda 71% · Lakó 58% · Logisztika 53% · Retail 45% · Hotel 29% |
A minta tanácsadó- és fejlesztőnehéz (44%), az üzemeltetői oldal (FM+PM+AM) 29%. Az AM és PM alcsoport 6-6 fős, ezekre vonatkozó különbségek csak irányjelzők. A hangulatindex 0–10-es önértékelés, tehát a cégek saját megítélését méri, nem auditált érettséget.
Bevezetés
Ha egy piac változásban van, felértékelődnek a digitális megoldások, elengedhetetlen lesz a mérhetőség, az ESG kritériumok monitorozása, az energetikai rendszerek szabályozhatósága, a valós idejű vizuális adattáblák használata és olyan emberek szervezeten belül, akik értenek ezen adatok értelmezéséhez.
A Proptech Hungary a tavalyi évben a technológiai megoldásokat vette górcső alá, látókörében közel 130 proptech megoldás van a hazai piacról és több száz nemzetközi példa. Az idei évben a fókusz sokkal inkább áthelyeződött az ingatlanpiacra, a fájdalompontokra, a mozgatórugókra, a miértekre koncentrál. Első lépésként egy digitális felmérést indított el, melyből visszajelzéseket kap az ingatlanpiac digitális érettségével kapcsolatban: link a kérdőívre. A kérdőív kitöltésével egy pillanatképet látunk, hogy hol tartunk ebben az átalakulási folyamatban.
A hiánypótló kutatás eredményeit a nyilvánossággal is megosztja, mert küldetése a piac edukálása, segítése, a digitalizáció felgyorsítása, hatékony használata. Kutatások alapján nem csak Magyarországon, hanem globálisan 8 éves lemaradásban van a proptech a fintech piachoz képest, de már látni a gyorsulást, a technológiák terjedését az elmúlt 2 évben.
Ennek a lemaradásnak számos oka lehet, többek között a piac sikeressége, melyhez nem társult a digitalizáció, a kellően rugalmatlan piac, ahol a változások akár pozitív, akár negatív fázis-eltolódással érzékelhetőek, illetve a transzparencia iránti igány relatív alacsony volt. A ProptechZoom 2023-ban készített felméréséből kiderül, hogy alapvetően 5 fő okra vezethető vissza az ingatlanpiac digitális lemaradása:
- a transzparencia kényes kérdés, nem egyértelmű a motiváció a szereplőknél
- a piac sikeressége hátráltatta ezeket a folyamatokat, hiszen nem érezték szükségességét a változtatásnak
- az ingatlanpiac egyedisége, és szegmentáltsága. Projektekben gondolkodik, ez nem sorozatgyártás, digitalizálni repetitív folyamatokat jóval könnyebb és kifizetődőbb.
- a piac rugalmatlansága: hosszú idei épül egy ingatlan, nem lehet menet közben változtatni rajta, illetve a bérleti szerződések is 3-5 évre születnek, a piac nem követ le minden változást azonnal
- a piac befektetői jellege, mindent ROI alapon számol, az innováció jellege miatt ritkán térül meg rövid távon
Ez változóban van, de a digitális átalakulás nem egyik napról a másikra fog lezajlani a piacon, cégeknél, ez egy nagyon hosszú folyamat, amely a problémák megfogalmazásával kezdődik, a környezet (adattáblák, rendszerek) felkészítése után stratégias alkotással folytatódik. A technológia egyik sajátossága, hogy a legtöbb rendszer egymással összeköthető (ha megfelelő API-val, automatic programing interface-cel rendelkezik), ezáltal összefüggések, tendenciák, következtetések vonhatók le a rendszerből.
Szoftveres lefedettség
A horizontális irodai eszközök beálltak, a vállalatirányítási és szakmai rendszerek fele-fele arányban hiányoznak. Az „Egyéb” mezőben megnevezett szoftvereket használatként számoltam.
|
Rendszer |
Használja |
6 hónapon belül tervezi |
Nem használja |
Nem releváns |
|---|---|---|---|---|
|
Projekt-/feladatkezelő |
51% |
8% |
22% (+16% Excel/füzet) |
2% |
|
CRM |
51% |
7% |
32% |
4% |
|
ERP |
45% |
11% |
30% |
5% |
|
FM rendszer |
31% |
7% |
37% |
23% |
|
Property Management rendszer |
22% |
4% |
51% |
23% |
Figyelemre méltó, hogy a PM-rendszert használók szinte mind saját fejlesztésű megoldást jelöltek. 7% nem tudta, mi az ERP, 3% mi a CRM.
Technológiák és adatkezelés
Az épületoldali technológia (BMS, energiamenedzsment) előrebb jár, mint az adatalapú döntéshozatal. 2023 elején a mesterséges intelligenciát 10% használta – ez a ChatGPT-hullám előtti kiindulópont.
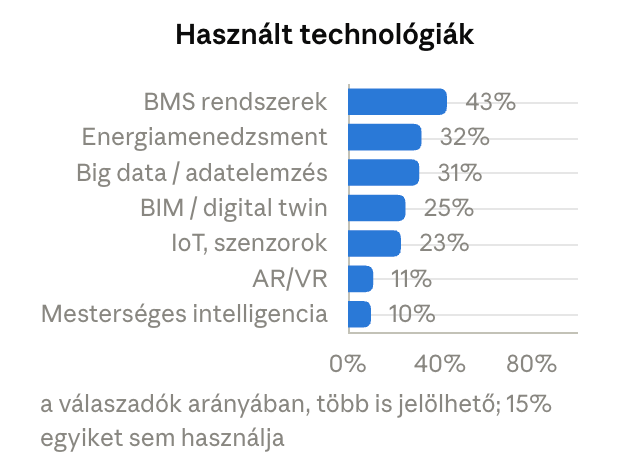
A működés követése 68%-ban havi/negyedéves Excel-riportokból történik, 24% használ valós idejű dashboardot, 5% még papíron összesít. A covid alatti (7,2) és az energiaválság alatti (6,9) adatelérhetőséget a cégek jónak ítélik – ez ellentmondásban áll az Excel-dominánciával, és inkább a válságkezelési reflexet, mint az adatinfrastruktúrát tükrözi.
Szegmensek közötti különbségek
A legfelkészültebbnek a 21–50 fős cégek, a legkevésbé a mikrocégek és az üzemeltetők (FM, AM) látják magukat. A nagyvállalatok nem vezetnek: 100 fő felett az innovativitás (6,1) az átlag alatt van.
Cégméret szerint
|
Cégméret (fő) |
n |
Van digitalizációs felelős |
Index-átlag (0–10) |
ESG mérése |
Használt technológiák száma (átlag) |
|---|---|---|---|---|---|
|
1–5 |
20 |
10% |
6,1 |
3,6 |
0,8 |
|
6–20 |
16 |
19% |
6,7 |
5,1 |
1,4 |
|
21–50 |
12 |
58% |
7,2 |
6,3 |
2,1 |
|
51–100 |
16 |
38% |
6,7 |
5,8 |
2,4 |
|
100 felett |
27 |
48% |
6,5 |
5,9 |
2,1 |
A töréspont 20 fő körül van: alatta ritka a felelős és a technológia, felette a felelős megjelenése a döntő. A 100 fő feletti cégek felénél sincs gazdája a témának, és itt a legalacsonyabb a home office támogatás (5,6).
Tevékenység szerint
|
Tevékenység |
n |
Innovativitás |
Felkészültség |
Leggyakoribb technológia |
|---|---|---|---|---|
|
Tervező |
5 |
9,4 |
8,6 |
BIM (100%), AR/VR (80%) |
|
Tanácsadó |
20 |
7,0 |
7,0 |
Big data (55%) |
|
Kivitelező |
8 |
7,0 |
6,8 |
BIM (50%) |
|
Fejlesztő/beruházó |
20 |
6,0 |
6,0 |
BMS, energiamenedzsment (55–55%) |
|
PM |
6 |
5,0 |
6,3 |
BMS, energiamenedzsment (33–33%) |
|
FM |
14 |
5,1 |
5,7 |
BMS (93%) |
|
AM |
6 |
4,2 |
4,8 |
BMS, energiamenedzsment (67–67%) |
Az FM-cégek 93%-a használ BMS-t, de egyikük sem jelölt adatelemzést: az adat keletkezik, de nem lesz belőle döntés. Az AM-ek értékelik magukat a leggyengébbre – pedig ők döntenek a portfólió szintű beruházásokról.
A felelős és a belső IT hatása
A kijelölt digitalizációs felelős és a belső fejlesztői kapacitás egyaránt kb. 0,7–0,8 ponttal emeli az index-átlagot (felelős: 7,0 vs 6,3; belső IT: 7,0 vs 6,2). A legnagyobb különbség az innovativitásban (7,4 vs 6,0) és az ESG-mérésben (6,1 vs 4,9) van. A kapcsolat nem bizonyít ok-okozatot, de egyértelmű irányt mutat.
Gyenge pontok
A kérdőív nem kérdezett rá közvetlenül az akadályokra, de a válaszokból négy vissza-visszatérő hiány rajzolódik ki.
- Szervezeti gazdátlanság. 66%-nál nincs digitalizációs felelős, 52%-nál nincs belső fejlesztői kapacitás. A digitalizáció így mindenkié és senkié.
- Adat áll, döntés nem. BMS-ből, számlázásból, dokumentumtárból van adat, de 54% kizárólag Excel-riportból lát rá.
- ESG-mérés. Átlag 5,3; a mikrocégek 60%-a, a 6–20 fős cégek 44%-a 4 pont alatt. 2023-ban ez még „nice to have” volt; a taxonómia és a CSRD ellátási láncos hatása miatt ma már bevételi kérdés.
- Tehetségvonzás. 5,9/10; a válaszadók 27%-a szerint cége nem vonzó a fiatalabb generációnak (0–4 pont). Szorosan együtt mozog az innovativitással (r = 0,68).
Proptech-ismertség. A magyar proptech cégek közül a Parkl a legismertebb (15 említés), utána a Tablog, az ingatlan.com, a BuildEXT, az Orthograph, az APFM és az Invensol következik. Nemzetközileg a Zillow, az Airbnb és a WeWork vezet – azaz inkább B2C-platformok és flex office, mint a válaszadók napi működését támogató B2B-megoldások. Nagyjából minden ötödik válaszadó egyetlen céget sem tudott megnevezni.
Következtetések és ajánlások
A 2023-as magyar ingatlanpiac digitálisan nem elmaradott, hanem széttagolt: az eszközök megvannak, a felelős, az integráció és az adatból hozott döntés hiányzik.
Ingatlancégeknek (FM, PM, AM, fejlesztők)
- Nevezzenek ki digitalizációs felelőst – ez az egyetlen tényező, amely minden mutatóval együtt javul, és nem igényel szoftvervásárlást.
- Az FM- és AM-oldalon a következő lépés nem újabb szenzor, hanem a meglévő BMS- és energiaadat összekötése a riportinggal.
- A saját fejlesztésű PM-rendszereknél érdemes felülvizsgálni, hogy a fenntartásuk még olcsóbb-e, mint egy piaci megoldás.
- Az ESG-adatgyűjtést most kell feltépezni, mielőtt a bérlők és a finanszírozók követelményként hozzák.
Proptech cégeknek
- Hatékonyságot érdemes eladni, nem innovációt: a piac 96%-a ezt kapcsolja a digitalizációhoz.
- A 6 hónapon belüli bevezetést tervezők (ERP 11%, CRM 7%, FM 7%) a legmelegebb célcsoport.
- A 20 fő feletti, kijelölt felelőssel rendelkező cégeknél van döntéshozó; alatta a döntés a tulajdonosnál van, és más értékesítést igényel.
- Az ismertség alacsony: a B2B-megoldásokat a válaszadók nagy része nem tudja névvel azonosítani.