
Agilitás és profitabilitás az ingatlanpiacon – beszámoló a Proptech Connect konferenciáról
London, 2026. szeptember 9–10. kilenc színpad, több ezer résztvevő, és egy szponzorfal, amely többet mond a piacról, mint bármelyik keynote
Két nap, kilenc párhuzamos színpad, és egy olyan kiállítói mezőny, amelyben a Mitsubishi Electrictől a hatfős norvég startupig mindenki ott volt. A PropTech Connect mérete önmagában is üzenet: az ingatlantech Európában már nem egy szűk innovációs szubkultúra, hanem az az iparág, ahol az épületgépészeti óriások, a felhőszolgáltatók, a nagy tanácsadók és a szuverén innovációs alapok egy teremben ülnek.
Ez az írás három dolgot próbál megfogni: mit mutat a szponzorfal a piac szerkezetéről, mi volt a konferencia fő szakmai szála, és mit kezdjen mindezzel egy közép-európai ingatlanüzemeltető vagy vagyonkezelő cég, mert a londoni beszélgetések java része nem elméleti volt, hanem működési.
1. A keret: kilenc színpad, hat téma
A program hat fő téma köré épült:
- Makro-megatrendek — emelkedő költségek, változó tőkeáramlás, geopolitikai bizonytalanság, szabályozás, átalakuló bérlői kereslet
- AI és technológiai teljesítmény — az AI, az adat és a digitális platformok kilépése a kísérletezésből a döntések, a margin és az eszközteljesítmény javítása felé
- Adoptáció nagy léptékben — mi kell ahhoz, hogy az elszigetelt innovációból nagyvállalati bevezetés legyen
- ESG és retrofit — a fenntarthatóság mint eszközstratégiai és értékteremtési kérdés
- Eszköz-repozicionálás — lakó-, hotel-, iroda-, retail- és vegyes funkciójú portfóliók átalakítása
- Növekedési szektorok — ipari, logisztikai, adatközponti és más feltörekvő szegmensek
A kilenc színpad (Arora és Peninsula főszínpadok, valamint Commercial, Residential, Sustainability, Industrial, Development, Case Study és Innovation) önmagában is jelzi, hogy a szakma túl van azon a fázison, amikor a „proptech" egyetlen témának számított.
2. A szponzorfal mint piactérkép
A kiállítói és szponzorlista sokszor pontosabban mutatja egy iparág súlypontjait, mint a programfüzet. Érdemes rétegenként végignézni.
A konferencia legfontosabb kiállítói Mitsubishi Electric, AWS (adat), Schneider Electric (gépészetet és épületirányítást), smartspaces (bérlői/élmény-felületet, ami ezekre ráépül), Optiml, Cisco (épületintegráció), TRIGRR (döntéstámogató dekarbonizációs modellezés), Optiml (adatbizalom és blokklánc), traent, openbox.
A több mint 150 kiállító nagyjából nyolc funkcionális csoportba rendezhető. Ez a csoportosítás egyben egy térkép is arról, hol tart ma az épületek digitalizációja.
1. Hálózat és konnektivitás - cellnex, Nokia, tp-link, Ruckus, Ubiquiti, China Mobile International, vorboss, Proptivity, FIBRE FORCE, modern networks, REDiNET. Az épület mint hálózati eszköz. Ma már senki nem tud szenzorprojektet indítani anélkül, hogy a konnektivitás kérdését megoldotta volna.
2. Épületirányítás és integráció - Tridium (Niagara), Distech Controls, Delta Controls, BMSI, aedifion, akenza.io, Trigrr. Ez a réteg dönti el, hogy egy vegyes gyártójú portfólió kezelhető-e egy felületről, vagy marad a gyártófüggőség.
3. Hibafelismerés és energiaoptimalizálás (FDD) - Clockworks Analytics, Demand Logic, aedifion, HyScore. A meglévő BMS-adatokból hoznak ki döntést. Nem új hardver, hanem új értelmezés.
4. Szenzorika és kihasználtság - butlr, XY Sense, Xovis, Freespace, metrikus, Milesight, GoBright, deskbird, Smart Point. A tér valós használatának mérése, ez a soft FM és a munkahelystratégia közös metszete.
5. Adat, dokumentum és AI - Findable, dRofus/dTwin, Zutec, fu3e., Procore, Syte, qbiq, LEGORA, AlphaPrompt, VerbaFlo, tacit, introhive, itransition. A dokumentumkáosz felszámolása és az AI-alapú feldolgozás. Az egyik leggyorsabban növő kategória.
6. ESG, energia, víz - Deepki, Optiml, ElectraLink, WasteTracker, Aquablu, shayp, watergate, GoCanopy, metiundo, total. A CSRD-adatlánc iparága. Ami tavaly compliance-költség volt, az idén termék.
7. Beléptetés, biztonság, logisztika - Brivo, SwiftConnect, dormakaba, 2N, Akuvox, bas IP, Genetec, Axis Communications, Motorola Solutions, HID, TLJ, NSP Security, citibox, Parcel Safe (ASK4), HOZAH, Your Parking Space. Az épület fizikai hozzáférésének felhőbe költözése és ezzel együtt a távolról nyújtható szolgáltatások lehetősége.
8. Ingatlan- és üzemeltetési szoftver MRI, Sage, SINGU, rezpage, iREMS, Soft4Spaces, RE-LEASED, nuvolo, Property Inspect, GoReport, tapi, askporter, Bellrock, Granlund, PROBIS, tracesolutions, Perlo. A klasszikus PM/CAFM/CMMS mezőny, amely most kapja meg az AI-réteget.
És külön figyelmet érdemel, hogy ott voltak a nagy tanácsadók és a professzionális szolgáltatók is: Deloitte, McKinsey & Company, Drees & Sommer, FTI Consulting, PRIOR+PTNRS, Lockton, Green Street, wüestpartner, JLL Spark. Ez azt jelzi, hogy az ingatlantech bevezetése ma már nem IT-projekt, hanem tanácsadói mandátum pontosan azért, mert a nehézsége nem technológiai.
A startup soron (imoGate, payr, Realitiq, Alpha, WOOW, AIYLA, vinny, metrikus, GOYOH, Elementric, Tom, Fyxt, GoCanopy, shayp, Cartesian, Amiio) pedig jól látszik, hogy az új belépők ma jellemzően nem „platformot" építenek, hanem egy konkrét, mérhető munkafolyamatot vesznek célba.
3. A fő szál: az AI kilépett a demóból
Aki tavaly is ott volt, annak a legfeltűnőbb változás az AI-beszélgetések hangneme volt.
Ahogy Kozma András fogalmazott a konferencia után: tavaly még jobbára arról beszéltünk, mit jelenthet az AI az ingatlanpiac számára, idén valódi alkalmazásokat és működő use case-eket láttunk.
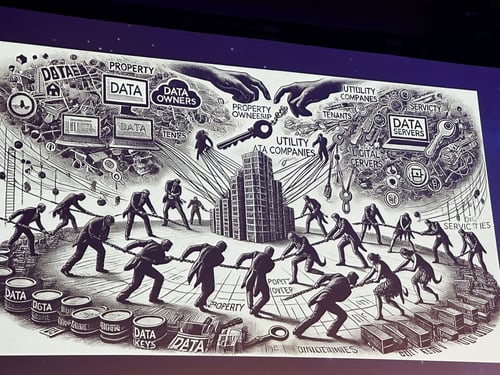
Az ő legfontosabb megkülönböztetése a személyes AI és a vállalati AI között húzódik. Sok kis ágens fog hasznos munkát végezni a cégeken belül, de mindegyiknek adatra van szüksége. És ha mindegyik másképp kérdez le, számol és tárol információt, akkor nem felszámoljuk a fragmentációt, hanem egy új fragmentációs réteget építünk rá.
A kihívás ebből a szempontból egyértelmű: úgy engedni szabadjára az AI kreativitását, hogy közben ne veszítsük el a kontrollt a mögötte lévő vállalati adat felett. (Kozma András csapata erre válaszul fejlesztette ki a REUDM-et, a Real Estate Unified Data Modelt az alapgondolat, hogy különböző eszközök és ágensek különböző feladatokat végezhetnek, de ugyanarról a megbízható adatalapról kell dolgozniuk.)
Ez a gondolat végigvonult a konferencián:
- Steven Cornett (BlackRock) az operational alpháról beszélt, vagyis arról, hogy a hozam egy része ma már nem a beszerzésből vagy az árazásból, hanem a működtetés minőségéből jön. Kulcsszavai: automatizálás, tulajdonlás, döntési jogkör.
- Richard Bloxam és Colin Chan (JLL) azt hangsúlyozta, hogy a technológiai transzformáció egyben kulturális kérdés is: az értéke akkor jelenik meg, ha az üzletet vivő emberek is részt vesznek benne.
- A Michelle Andrew moderálta adat-kerekasztal pedig újra és újra ugyanoda tért vissza: a jobb döntésekhez nem több adat kell, hanem jobban strukturált, megbízható és megosztott adat.
Ha egyetlen mondatban kellene összefoglalni a 2026-os PropTech Connect szakmai üzenetét, az ez lenne.
4. A tőke földrajza: egy másik tengely
A konferencia egyik legérdekesebb mellékszála a befektetői oldalról érkezett, és Luke Graham (Dubai PropTech Hub / DIFC Innovation Hub) fogalmazta meg a legélesebben egy Louise Donegan moderálta panelen.
Az analógiája a vasút volt. Minden nagy közlekedési innováció nemcsak a mozgást tette könnyebbé, hanem átalakította a körülötte lévő rendszereket is: a szabványosított időszámítás például a vasút válaszaként született meg, mert ha London, Oxford, Birmingham és Manchester ugyanazon menetrend szerint akart működni, közös időrendszerre volt szükségük.
Graham szerint az ingatlanpiacok hasonló fejlődésen mennek keresztül. A Dubai PropTech Hub tagstartupjai körében a leggyakoribb use case a befektetői tőke mobilitása, és ez egy új dimenzióval bővíti azt, ahogyan a tőke eljut az ingatlanhoz.
Hagyományosan egy allokátor így gondolkodott: iroda vs. retail vs. hotel vs. lakás, majd ezeken belül döntött egy adott piacon. A földrajz azonban egyre inkább önálló tengellyé válik. A feltörekvő piacok fejlődnek, gyakran ciklusokkal ellentétesen mozognak, és az elkövetkező évtizedek legnagyobb keresletnövekedését képviselik. Az üzleti környezet javul, az adat halmozódik, a technológia pedig csökkenti a súrlódást és növeli az átláthatóságot.
Így a kérdés már nem egyszerűen az, hogy „ha az irodapiac gyengén teljesít Birminghamben, milyen más ingatlantípusba fektessek az angol Midlandsben?", hanem egyre inkább az: „hol máshol a világon lehetne ezt a tőkét hatékonyabban működtetni?"
Graham zárómondata pedig érdemes a megjegyzésre: ahogy a viktoriánus utasok attól féltek, hogy a vasút sebessége kimozdítja a belső szerveiket, úgy az ingatlanbefektetési szakemberek számára is talán nem a túl gyors mozgás a nagyobb kockázat — hanem az, hogy túl lassan alkalmazkodnak egy olyan világhoz, ahol a tőke messzebbre, gyorsabban és nagyobb magabiztossággal tud mozogni.
5. Öt session, amely valódi stratégiai döntést érint
„Build or Buy: How to Engage Technology?" Ez a legfontosabb kérdés egy hagyományos szolgáltatócégnek, mert ez a saját döntése, nem az ügyfeléé. Egy FM-cég előbb-utóbb odaér, hogy a CAFM-et testreszabja vagy sajátot fejleszt — és ott ég el a pénz. A használható szabály: akkor érdemes buildelni, ahol a folyamat maga a versenyelőny. Egy FM-nél ez ritkán a munkalapkezelés, és gyakran az árazási és erőforrás-tervezési logika.
„From Data to Decisions: Powering the Modern Real Estate Firm" Az FM ül az adat forrásán (BMS, mérők, munkalapok), de a döntést a tulajdonos hozza. A hallgatási szempont itt nem technikai: hol tartják az adatot, és ki a tulajdonosa a szerződés szerint? Ha ezt az FM nem rendezi le, akkor ő gyűjti, és más monetizálja.
AI az épületüzemeltetésben (bejelentésfogadás, munkalap-triázs, prediktív karbantartás) A releváns kérdés nem az, hogy „működik-e az AI", hanem hogy kinek a fejlécében jelenik meg a megtakarítás. Ha az AI leviszi a kiszállások számát, az egy input-alapú FM-szerződésnél a saját bevételedet vágja le. Aki most nem áll át teljesítményalapú árazásra, azt a saját hatékonysága fogja megbüntetni. Ez talán a legfontosabb stratégiai következtetés az egész konferenciáról egy szolgáltatócég számára.
ESG / CSRD adatlánc és dekarbonizációs retrofit Az asset manager oldali panelek (Deepki, Optiml, HyScore környéke) azért érdekesek, mert ott hangzik el, milyen adatformátumot és milyen gyakorisággal várnak el. Ez lesz jövőre a tenderkiírás szövege. Aki ma tudja, mit fognak kérni, az írja a specifikációt — nem elszenvedi.
Interoperabilitás és nyílt épület-stack (BMS-integráció, Niagara, digital twin) Ez dönti el, hogy egy szolgáltatócég szerviz-alvállalkozó marad-e egy gyártó mögött, vagy ő lesz az integrátor. Aki érti a nyílt réteget, az tud vegyes gyártójú portfóliót egy felületre hozni — és ez a legvédhetőbb pozíció a piacon, mert nehezen másolható és nem árversenyes.
6. Bónusz: amikor a szolgáltatóból termékcég lesz
Egy kiállító külön figyelmet érdemel, és nem a terméke miatt.
A finn Granlund eredetileg mérnökiroda. Megépítette a saját FM-szoftverét (Granlund Manager), és azt ma önálló termékként adja el.
Ez pontosan az a pálya, amit egy hagyományos közép-európai FM- vagy mérnökcég megcélozhat: nem szoftvert vesz, hanem a saját folyamatából csinál eladható terméket. Ha valakivel érdemes leülni egy ilyen konferencián, az ők, és nem a termékről kell kérdezni, hanem arról, hogyan bírták ki a belső ellenállást.
7. Amit érdemes hazavinni
1. A piac súlypontja az épület fizikai rendszereinél van. A platinum szponzorok listája, gépészet, épületirányítás, felhő, hálózat, azt mutatja, hogy az érték ott keletkezik, ahol az adat keletkezik. Nem az alkalmazásrétegben.
2. Az AI a működésbe költözik, nem a demóba. És ezzel együtt megjelenik az új kockázat: sok kis ágens, mindegyik saját adatértelmezéssel. A közös, megbízható adatalap nem technikai luxus, hanem az ágensesedés előfeltétele.
3. Az adat tulajdonjogát szerződésben kell rendezni. Aki gyűjti, és aki monetizálja, ma sokszor nem ugyanaz a szereplő. Ez üzleti kérdés, nem IT-kérdés.
4. A hatékonyság megbüntetheti azt, aki input alapon árazza magát. Ha az AI kevesebb kiszállást eredményez, és a szerződés kiszállás alapú, a saját fejlesztésed vágja le a bevételed. Az árazási modell átalakítása nem opcionális.
5. A földrajz új tengely lett. A tőke ma gyorsabban és messzebbre mozog, mint valaha, a CEE régió számára ez egyszerre lehetőség és figyelmeztetés.
És egy utolsó megjegyzés, amely a nap minden beszélgetésében visszaköszönt, bármelyik színpadról is volt szó: a jobb döntésekhez nem több adat kell, hanem jobban strukturált, megbízható és megosztott adat. Meg valaki, aki név szerint felel érte.
Kalmár Zoltán
2026. szept. 15. 8:30:53
2026. szept. 15. 8:30:53